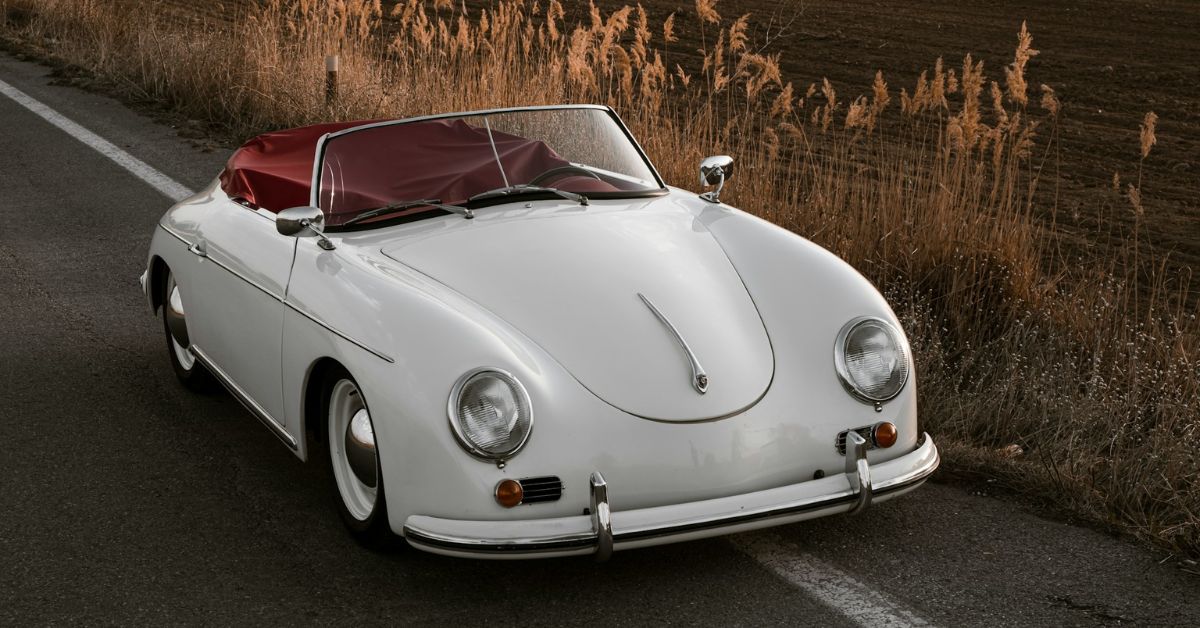
Un véhicule ancien n’est jamais un simple moyen de transport. Derrière une carrosserie restaurée ou un moteur d’époque, il y a souvent des années de passion, des souvenirs familiaux ou un investissement conséquent. Pourtant, au moment de l’assurer, beaucoup hésitent : une assurance auto classique suffit-elle vraiment ?
Le doute est légitime. Car en cas de sinistre, une couverture mal adaptée peut entraîner une indemnisation décevante, voire incomplète. La réalité est simple : une voiture de collection ne s’assure pas comme une citadine utilisée au quotidien. Elle répond à des usages, des risques et une valeur bien spécifiques.
Dans la majorité des cas, opter pour une assurance dédiée permet d’éviter les mauvaises surprises et de protéger au mieux un véhicule qui sort du cadre habituel.
Comprendre les risques spécifiques d’une voiture de collection
Une voiture de collection présente des caractéristiques uniques qui influencent directement son assurance. Contrairement à un véhicule standard, elle roule peu, mais sa valeur peut être élevée, parfois difficile à estimer.
- Rareté des pièces : certaines pièces ne sont plus produites, ce qui complique les réparations.
- Valeur évolutive : un modèle peut prendre de la valeur avec le temps.
- Usage occasionnel : sorties loisirs, rassemblements, expositions.
- Risque de vol ciblé : certains modèles attirent les collectionneurs… mais aussi les voleurs.
À cela s’ajoute un point souvent sous-estimé : les conditions de stockage. Un véhicule stationné dans un garage sécurisé n’est pas exposé aux mêmes risques qu’un modèle laissé sur la voie publique.
Ces spécificités rendent l’assurance standard souvent inadaptée, car elle ne prend pas en compte la valeur réelle ni l’usage réel du véhicule.
Les garanties essentielles à prévoir
Une assurance pour voiture de collection repose sur des garanties proches d’un contrat classique, mais avec des ajustements importants.
- Responsabilité civile : obligatoire, elle couvre les dommages causés à autrui.
- Dommages tous accidents : protège le véhicule même en cas de responsabilité.
- Vol et incendie : particulièrement important pour les modèles rares.
- Assistance : utile en cas de panne, surtout sur les véhicules anciens.
- Protection du conducteur : couvre les blessures, souvent négligée mais essentielle.
La vraie différence réside dans la manière dont la valeur du véhicule est prise en compte. Une assurance spécialisée propose souvent une indemnisation basée sur une valeur agréée, définie à l’avance, évitant les litiges en cas de sinistre.
Les points de vigilance avant de souscrire
Toutes les assurances ne se valent pas, et certains éléments doivent être analysés avec attention avant de faire un choix.
- Les exclusions : certains contrats limitent l’usage (trajets domicile-travail interdits par exemple).
- Les plafonds d’indemnisation : ils doivent être cohérents avec la valeur réelle du véhicule.
- Les franchises : parfois élevées, elles peuvent réduire l’intérêt de certaines garanties.
- Les conditions de conduite : âge minimum, expérience ou nombre de conducteurs autorisés.
Un point clé concerne également l’expertise du véhicule. Sans estimation précise, l’indemnisation peut être basée sur une valeur standard… souvent bien inférieure à la réalité du marché.
Comment choisir concrètement son assurance pour sa voiture de collection
Le bon contrat dépend avant tout de votre profil et de votre usage. Il n’existe pas de solution universelle.
Posez-vous les bonnes questions :
- À quelle fréquence utilisez-vous le véhicule ?
- Quelle est sa valeur réelle (marché ou expertise) ?
- Où est-il stationné la majorité du temps ?
- Souhaitez-vous une couverture maximale ou ajustée au budget ?
Pour un véhicule utilisé uniquement lors de sorties occasionnelles, une formule spécifique permet souvent de réduire le coût tout en conservant une bonne protection. À l’inverse, un modèle de grande valeur ou restauré récemment mérite une couverture plus complète.
Choisir une assurance pour sa voiture de collection adaptée, c’est trouver l’équilibre entre protection, usage réel et sérénité. Ce choix se construit davantage sur la compréhension des risques que sur le prix seul.
Questions fréquentes
Comment est estimée une voiture de collection ?
Elle peut être évaluée par un expert automobile ou sur la base d’une valeur agréée définie dans le contrat. Cette estimation évite les litiges en cas de sinistre.
Peut-on utiliser une voiture de collection tous les jours ?
Cela dépend du contrat. Certaines assurances limitent l’usage à des déplacements occasionnels ou de loisir.
Une assurance classique suffit-elle ?
Oui dans certains cas, mais elle reste souvent moins adaptée. Elle ne prend généralement pas en compte la valeur spécifique ni les conditions d’usage d’un véhicule ancien.
Conclusion
Assurer une voiture de collection, c’est avant tout protéger une valeur qui dépasse largement son usage sur la route.
Face à des risques spécifiques et une valeur souvent difficile à estimer, une assurance dédiée permet d’éviter les écarts entre ce que l’on pense être couvert et la réalité en cas de sinistre. Prendre le temps d’analyser ses besoins reste le meilleur moyen de rouler sereinement, même occasionnellement.
Sources fiables
- Ministère de la Transition écologique
- INSEE

