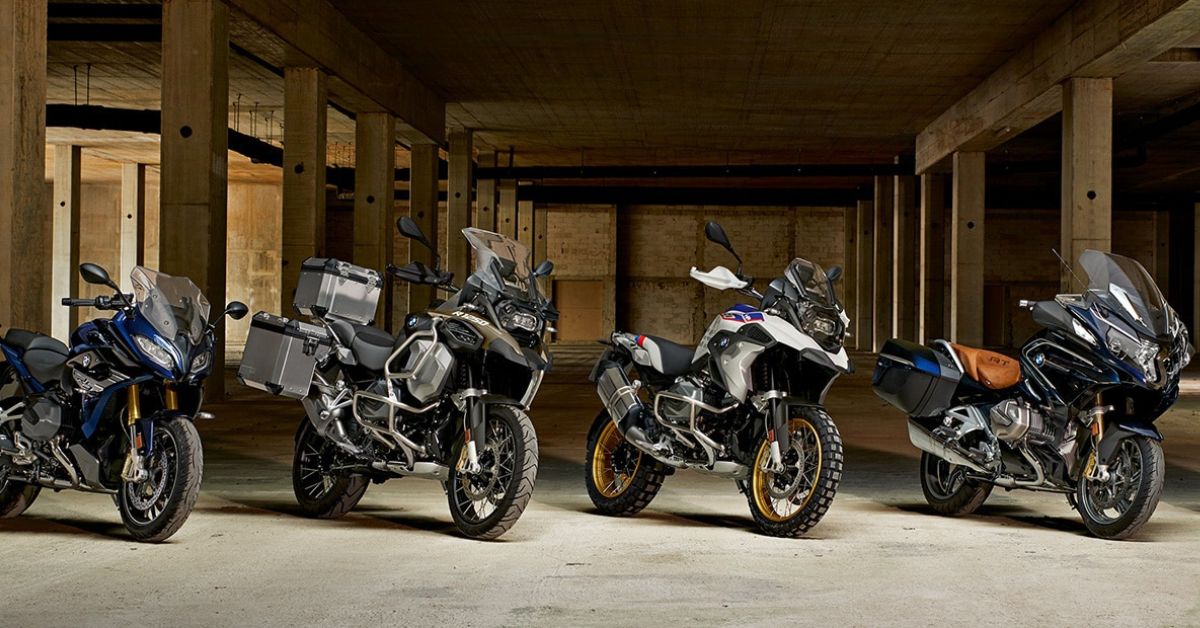
De nombreux passionnés de deux-roues se posent une question simple : combien doit-on prévoir pour l’assurance lorsqu’on rêve d’une moto BMW ? Entre réputation premium, gamme variée et technologies avancées, ces véhicules suscitent à la fois fascination et interrogations sur le plan financier, surtout quand il s’agit de choisir la meilleure formule. Faut-il vraiment craindre un coût annuel élevé ou existe-t-il des astuces pour alléger la facture ? Explorons ensemble l’envers du décor afin d’y voir plus clair sur le prix de l’assurance moto BMW.
Quels éléments déterminent le prix de l’assurance moto BMW ?
Le calcul du tarif d’une assurance moto BMW ne repose pas uniquement sur le prestige rattaché à la marque allemande. Plusieurs critères, propres aux caractéristiques du véhicule mais aussi au profil de l’assuré, entrent en jeu. Il est aujourd’hui possible d’assurer votre moto BMW en ligne en quelques clics. Par conséquent, il n’existe pas de réponse toute faite pour tous les conducteurs. Toutefois, certains points reviennent systématiquement lors d’un devis d’assurance.
Premium oblige, les modèles de motos BMW disposent souvent d’équipements de pointe, de puissances moteur élevées et d’options technologiques poussées. Ces spécificités techniques attirent l’attention des compagnies d’assurance et influencent directement le coût mensuel ou annuel. Un assureur va notamment évaluer le risque de sinistre, la complexité de réparation, ou encore la valeur neuve du véhicule.
Caractéristiques des modèles de motos BMW
Que ce soit pour un roadster sportif, une routière de grand tourisme ou un trail polyvalent, chaque modèle possède ses propres spécificités. Plus le moteur est puissant, ou la finition sophistiquée, plus l’organisme d’assurance anticipe une indemnisation potentiellement importante après un dommage. C’est pourquoi une BMW R1250GS ou S1000RR coûtera généralement plus cher à couvrir qu’un modèle plus ancien ou moins performant.
L’ancienneté du véhicule joue elle aussi son rôle : une moto récente, haut de gamme ou dotée d’un système antivol moderne sera considérée différemment. L’âge influe également sur la valeur à assurer et donc sur la proposition de garanties adaptées.
Influence du profil et des habitudes du motard
Le profil du conducteur compte tout autant. Les jeunes assurés sont souvent confrontés à des hausses tarifaires dues au manque d’expérience ou au nombre limité d’années de permis moto. À l’opposé, ceux affichant une longue expérience sans sinistre responsable pourront profiter de réductions personnalisées.
Enfin, l’usage régulier ou occasionnel de la moto fait varier les prix. Une utilisation urbaine quotidienne présenterait plus de risques qu’une balade dominicale sur autoroute ou nationales. D’où l’intérêt de signaler ses habitudes exactes lors de l’utilisation d’un comparateur d’assurance ou au moment de demander un devis personnalisé.
Quelle formule d’assurance choisir pour une BMW ?
Face à la diversité de formules d’assurance proposées, on peut vite se sentir perdu entre le tiers, le tous risques, et les options intermédiaires. Chaque solution comporte avantages et inconvénients selon le niveau de protection recherché et le budget disponible. Analysons les différences qui existent d’une formule à l’autre pour une moto BMW.
Opter pour une bonne couverture ni trop légère ni inutilement chère dépend du type de conduite, du contexte de stationnement et parfois de la région d’habitation. Il serait dommage de souscrire une formule de base alors que certains services complémentaires pourraient réellement dépanner en cas de souci.
L’assurance au tiers, pour minimiser le prix ?
La version minimale impose la responsabilité civile seule. Ce choix peut sembler tentant pour maîtriser le coût annuel ou mensuel, mais gare à la (très) faible prise en charge en cas de vol, incendie ou bris accidentel. Même si cette formule reste obligatoire, elle pourra s’avérer risquée surtout si la moto BMW représente un investissement important.
À réserver plutôt aux pilotes disposant d’une vieille moto ou roulant très peu, sans impératif particulier de sécurité supplémentaire. Pour une machine moderne, le compromis peut rapidement paraître insuffisant face aux éventuels coûts imprévus liés à un sinistre non responsable.
Formule tous risques et solutions intermédiaires
Pour une BMW flambant neuve, le tous risques protège bien plus largement. Vol, vandalisme, dommages corporels et matériels… Les dégâts sont pris en compte quelle que soit la situation. Naturellement, le prix de l’assurance moto BMW monte avec cette tranquillité d’esprit, mais l’investissement peut sérieusement éviter de mauvaises surprises financières.
Entre ces deux extrêmes, une formule intermédiaire propose souvent un équilibre intéressant. Incendie, vol partiel, assistance 0 km, protection juridique ou casque et équipements font partie des garanties proposées en option. Le bon mix dépend de chaque usage et de la capacité à accepter ou non certaines franchises ou exclusions contractuelles.
Quels autres facteurs font varier les tarifs ?
Au-delà des formules, différents paramètres complètent l’équation. Grâce à eux, le montant final peut parfois évoluer dans des proportions surprenantes. Ces petits détails, à première vue anodins, peuvent influencer significativement le prix total sur la durée, voire permettre d’accéder à des offres spéciales.
Certains sont contrôlables, d’autres non. Mais mieux vaut les connaître avant de signer un contrat ou d’imaginer faire des économies là où ce n’est pas possible. Voici quelques-uns des points qu’analysent systématiquement les compagnies.
- Type et ancienneté du modèle de moto
- Localisation géographique (différences selon les régions)
- Historique d’assurance du conducteur (bonus/malus, sinistres passés)
- Moyens de protection contre le vol (garage, alarme, gravage…)
- Valeur d’achat de la moto et coût estimé des réparations
- Fréquence d’utilisation annuelle
- Âge du pilote principal, expérience sur route
Incidence de la localisation et du lieu de garage
Un stationnement en zone périurbaine calme offre, bien souvent, des cotisations nettement inférieures à celles observées dans un centre-ville animé. Les grandes agglomérations présentent davantage de risques de vol et de collision. Du coup, le code postal a une réelle influence sur le devis reçu pour une moto BMW.
Ranger le véhicule dans un garage privé ou sécurisé baisse aussi la note, tout comme la présence d’un antivol performant. Les assureurs apprécient la limitation du risque de vol ou de dégradation grâce à ce genre de dispositifs.
Différences liées à l’historique d’assurance
Il arrive qu’un conducteur rapporte plusieurs années sans sinistre responsable : cette situation lui ouvre droit à des remises ou à un excellent coefficient bonus-malus. Au contraire, une succession de déclarations ou une interruption d’assurance recentre la négociation vers le haut du barème des tarifs.
Chaque détail lié au parcours d’assureur peut être demandé lors de la simulation sur un comparateur d’assurance en ligne ou chez un courtier spécialisé. D’où la nécessité de préparer tous les justificatifs nécessaires pour bénéficier du meilleur prix possible.
Comment comparer efficacement les devis pour son assurance moto BMW ?
Multiples offres, niveaux de garanties proposés, options additionnelles : difficile d’y voir clair sans passer par une démarche structurée. Heureusement, diverses solutions permettent d’y parvenir, notamment pour une première souscription ou lors d’un changement de modèle de moto BMW.
Comparer les propositions d’assurance suppose de détailler ses besoins réels en protection et d’interroger plusieurs acteurs du marché avant de choisir. Solliciter un devis nécessite d’être précis sur la configuration de la machine mais aussi sur sa propre situation de motard.
Étude approfondie des formules et garanties incluses
Il ne suffit pas d’analyser seulement le montant des mensualités demandées. Jeter un œil attentif aux garanties proposées et aux exclusions possibles différencie rapidement les formules attractives des offres classiques. Certains contrats incluent des accessoires (équipement du pilote, prêt de véhicule de remplacement), tandis que d’autres limitent leurs remboursements à la valeur argus.
Une lecture attentive évite les mauvaises surprises lors d’un sinistre. De plus, privilégier les formules personnalisables permet, dans certains cas, d’obtenir une couverture sur mesure pour sa moto BMW, à tarif ajusté selon des besoins spécifiques.
Utilisation des outils de comparaison en ligne
De nos jours, renseigner trois informations de base sur sa moto et son âge sur un comparateur d’assurance donne un aperçu quasi immédiat du marché. Cet outil permet de trier les résultats selon le coût annuel, la franchise, l’étendue des garanties ou la qualité du service client.
N’hésitez pas à examiner les offres spéciales du moment ou les services complémentaires qui pourraient faire la différence, comme l’assistance panne 24/7 ou l’ajout d’une clause zéro kilomètre. Certaines compagnies proposent des réductions pour la fidélité ou l’achat groupé de plusieurs contrats.
| Éléments évalués | Impact sur le prix de l’assurance moto bmw |
|---|---|
| Type de formule choisie | Tiers = prix bas, tous risques = plus élevé, intermédiaire = moyen |
| Ancienneté de la moto BMW | Modèle récent = prix supérieur, ancien = réduction possible |
| Localisation et mode de stationnement | Zone urbaine/garage fermé = impact direct (+/-) |
| Profil de conducteur | Jeune permis, sinistres répétés = prix fort, conducteur expérimenté = prix réduit |
| Garanties et options sélectionnées | Plus de garanties = coût accru (vol, incendie, équipements…) |
| Offres spéciales/exclusives et services complémentaires | Peuvent réduire le montant, selon les périodes ou packs promo |
Quelles astuces pour optimiser le coût de l’assurance d’une moto BMW ?
Beaucoup cherchent des pistes concrètes pour profiter d’un bon rapport qualité/prix. Plusieurs stratégies permettent effectivement de limiter le prix de l’assurance moto BMW sans sacrifier la sécurité ni réduire abusivement les services complémentaires attendus.
Adapter les garanties à son usage réel, regrouper ses contrats (auto, habitation, moto), augmenter la franchise ou surveiller régulièrement les offres spéciales figurent parmi les leviers les plus efficaces. Réorganiser ses conditions d’utilisation – rouler moins, protéger mieux, stationner hors voie publique – optimise également la tarification.
- Comparer plusieurs devis à date anniversaire de contrat
- Négocier des services supplémentaires (véhicule de courtoisie, assistance étendue)
- Étudier les formules modulaires pour sélectionner uniquement les garanties utiles
- Privilégier la souscription groupée pour obtenir une remise propriétaire multirisques
- Installer un traceur GPS ou équiper la moto BMW d’un dispositif homologué anti-vol

